Managements fees : un prix justifié, pas une simple remontée de trésorerie
Les management fees sont des frais de gestion facturés par une société, souvent une holding, à ses filiales en contrepartie de services réels. Leur déduction fiscale suppose des prestations utiles, un prix cohérent et des justificatifs solides. Une convention et une facture ne suffisent donc pas : il faut pouvoir expliquer ce qui a été fait, pour qui et à quel coût.
Des services facturés, à distinguer des dividendes
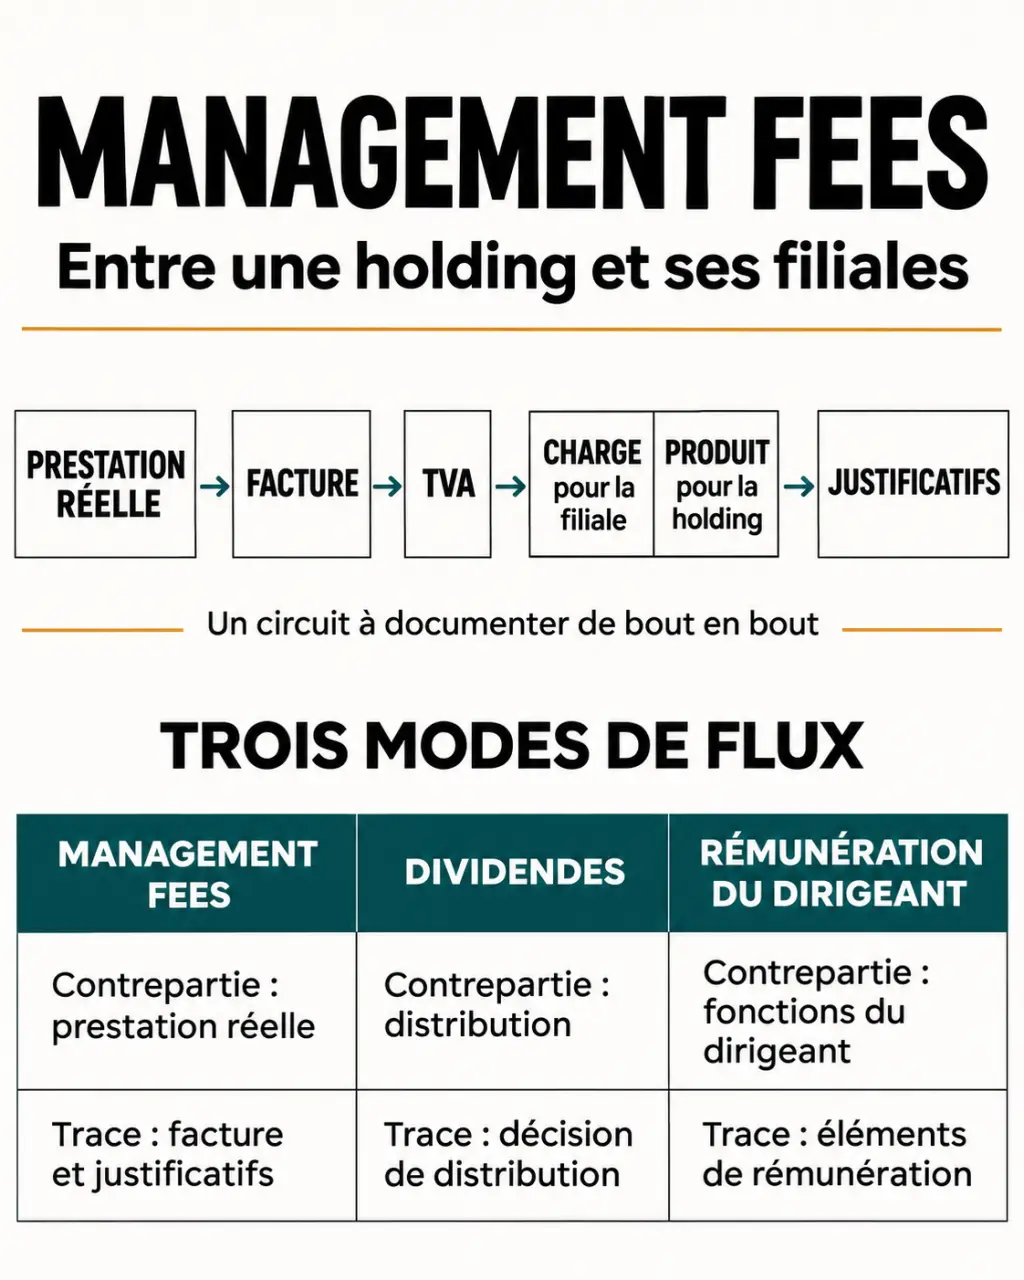
L’expression recherchée « managements fees » s’écrit habituellement management fees. Elle désigne notamment la centralisation de fonctions administratives, financières ou informatiques au niveau d’une société mère. Celle-ci facture les sociétés bénéficiaires et comptabilise un produit ; les filiales enregistrent une charge.
Le statut de holding animatrice n’est pas une condition générale pour facturer : la société prestataire doit surtout disposer des moyens de rendre effectivement les services. Inversement, émettre des factures ne suffit pas à démontrer le caractère animateur d’une holding.
Ces flux peuvent financer les charges de la société mère ou contribuer au remboursement d’une dette d’acquisition dans un LBO. Mais le besoin de trésorerie ne détermine jamais, à lui seul, le montant facturable.
| Mécanisme | Contrepartie et bénéficiaire | Traitement essentiel |
|---|---|---|
| Management fees | Services rendus par une société | Charge potentiellement déductible ; TVA généralement applicable |
| Dividendes | Distribution à un associé | Non déductibles du résultat de la société distributrice ; sans TVA |
| Rémunération du dirigeant | Exercice de fonctions de direction | Déductibilité sous conditions ; régime fiscal et social selon le statut |
Le régime mère-fille concerne les dividendes, pas les prestations. L’intégration fiscale ne dispense pas non plus de justifier les services intragroupe et leur tarification.
Délimiter les prestations avant de fixer leur prix
Partir d’un besoin identifiable de la filiale
Les prestations peuvent couvrir le suivi budgétaire, l’assistance administrative, les ressources humaines, le support informatique, le marketing ou l’accompagnement stratégique. Les interventions comptables et juridiques doivent respecter les règles applicables aux activités concernées. Pour chaque mission, identifiez le bénéficiaire, les intervenants et le résultat attendu.
- Ressources humaines : préparation d’un recrutement, suivi des formations, outils communs.
- Finance : prévisions de trésorerie, tableaux de bord, assistance budgétaire.
- Informatique : support utilisateurs, maintenance et gestion des accès.
- Marketing : réalisation de campagnes et analyse des résultats par filiale.
Examinez chaque service comme à travers une lentille : en resserrant le champ sur une filiale précise, voit-on encore un avantage concret pour elle ? Un rapport consolidé destiné uniquement à l’actionnaire ne démontre pas, à lui seul, une prestation utile à chaque société. Cette mise au point aide à séparer les coûts liés à la détention des participations des services réellement refacturables.
Vérifier les doublons avec les équipes et le mandat social
Une filiale disposant déjà d’un responsable financier peut recevoir une assistance complémentaire, mais il faut distinguer les missions. De même, une convention de « direction générale » devient sensible lorsque les mêmes personnes exercent les mandats sociaux et réalisent les prestations facturées.
La présence d’un dirigeant commun n’interdit pas automatiquement la déduction. Toutefois, la répartition des fonctions, la contrepartie et les décisions relatives à sa rémunération doivent être examinées précisément. Évitez les intitulés vagues qui masquent une double facturation et faites valider les situations mêlant mandat social et assistance intragroupe.
Construire un calcul défendable et reproductible
La méthode commence par un périmètre de coûts : salaires chargés des intervenants, outils utilisés et frais indirects attribuables aux services. Écartez les dépenses étrangères aux prestations, puis affectez directement les coûts identifiables à leur bénéficiaire. Pour les ressources communes, retenez une clé reflétant leur consommation réelle.
Le temps passé convient souvent à l’assistance financière ; le nombre d’utilisateurs peut convenir au support informatique. Le chiffre d’affaires n’est pertinent que s’il traduit raisonnablement l’usage du service. Une clé unique pour toutes les fonctions est rarement la plus convaincante.
Un exemple de coût majoré d’une marge
Supposons un directeur administratif et financier dont le coût annuel est de 90 000 euros, consacrant 60 % de son temps à une filiale. Le coût affecté atteint 54 000 euros. Avec une marge illustrative de 10 %, la facturation annuelle s’élève à 59 400 euros HT, soit 4 950 euros HT par mois.
Cette méthode, appelée cost plus, n’impose aucun taux universel. Une marge comprise entre 5 % et 15 % est parfois citée en pratique, mais ne constitue pas une garantie fiscale : elle doit rester justifiable selon les fonctions, les risques et les conditions de marché.
Un forfait est également possible si son montant repose sur une estimation sérieuse des prestations. Prévoyez une revue périodique et, si nécessaire, une régularisation annuelle. Dans les groupes internationaux, vérifiez aussi les règles de prix de transfert, le principe de pleine concurrence et les obligations documentaires applicables.
Relier la convention aux preuves de réalisation
Formalisez l’accord avant le démarrage des prestations. La convention décrit une organisation effective ; elle ne doit pas servir à habiller après coup un transfert d’argent. Vérifiez également si elle relève de la procédure des conventions réglementées applicable aux sociétés concernées.
Le contrat doit notamment préciser :
- les parties, les missions et les moyens mobilisés ;
- les services exclus, pour éviter les chevauchements ;
- l’assiette de coûts, les clés de répartition et la marge éventuelle ;
- la périodicité des factures, les modalités de paiement et de régularisation ;
- les livrables, le suivi, la durée et les conditions de résiliation.
Conservez ensuite les preuves au fil de l’eau : feuilles de temps, rapports, échanges opérationnels, comptes rendus et livrables. Une facture mentionnant seulement « frais de gestion annuels » explique peu la prestation. Son libellé doit permettre de retrouver la période, les missions et le calcul détaillé.
Un dossier partagé par filiale et par exercice facilite cette traçabilité. Il permet aussi de vérifier qu’une même dépense n’est pas affectée plusieurs fois et que le total réparti correspond bien aux coûts retenus.
Traiter la fiscalité et les écritures sans automatisme
Pour être déductibles de l’impôt sur les sociétés, les frais doivent notamment correspondre à des services réels, engagés dans l’intérêt de la filiale, correctement justifiés et non excessifs. Ils doivent être rattachés au bon exercice et ne pas relever d’une exclusion fiscale. Le déficit d’une filiale n’interdit pas automatiquement la déduction, mais ne dispense d’aucune justification.
En France, les prestations taxables relèvent généralement de la TVA au taux normal de 20 %. La récupération par la filiale dépend de ses droits à déduction. Pour les prestations internationales, les règles de territorialité et, éventuellement, d’autoliquidation doivent être vérifiées.
| Société | Écriture usuelle à adapter |
|---|---|
| Filiale bénéficiaire | Débit d’un compte de charges adapté, éventuellement 628, et du compte 44566 pour la TVA déductible ; crédit du compte 401 fournisseur. |
| Société prestataire | Débit du compte 411 client ; crédit du compte 706 prestations de services et du compte 44571 pour la TVA collectée. |
Le compte de charge dépend de la nature exacte du service : le compte 628 n’est pas systématique. Faites confirmer l’imputation par l’expert-comptable.
Des prestations fictives ou surfacturées exposent notamment au rejet de déduction, aux rappels de TVA et aux pénalités. Une requalification en distribution peut aussi intervenir selon les faits. L’abus de biens sociaux relève, lui, de conditions pénales spécifiques : tout désaccord fiscal ne constitue pas automatiquement une infraction.
Avant la première facture, faites donc vérifier ensemble le périmètre des services, le calcul, la convention et les preuves par l’expert-comptable et, pour les questions sensibles, un avocat. La sécurité repose sur leur cohérence, pas sur le seul intitulé « management fees ».