Solution de recouvrement : automatiser les relances sans perdre la main sur vos clients
Une solution de recouvrement doit répondre à votre difficulté réelle : des relances oubliées, des factures contestées, un manque de trésorerie ou des créances devenues difficiles à récupérer. Un logiciel organise le suivi quotidien ; un prestataire prend en charge certaines démarches ; l’affacturage répond surtout à un besoin de financement. Le bon choix dépend donc autant de vos processus que du volume de vos impayés.
Partir des causes du retard avant de choisir un outil
Une solution de recouvrement réunit des moyens humains, logiciels ou financiers pour obtenir le règlement des créances clients. Contrairement au logiciel de facturation, qui sert principalement à établir et transmettre les factures, le logiciel de recouvrement pilote les échéances, les relances, les promesses de paiement et les encaissements. Certaines suites combinent ces fonctions.
Son intérêt dépasse l’envoi automatique de courriels. Il s’agit de rendre l’encours client lisible, de concentrer les efforts sur les dossiers prioritaires et de réduire les tâches manuelles. Cette démarche relève du credit management : prévenir le risque client, définir des conditions de paiement adaptées et suivre le règlement jusqu’à son terme.
Traiter un impayé à la racine évite parfois plusieurs relances inutiles. Une référence de commande absente, un mauvais destinataire ou une livraison contestée peuvent bloquer le circuit de validation du client. Prévoyez un motif de blocage dans chaque dossier et attribuez-le à un responsable : commercial, administration des ventes ou comptabilité. Vous distinguerez ainsi les difficultés de paiement des défauts de votre propre chaîne de facturation.
Avant toute consultation, recensez votre volume de factures, les montants échus, les litiges ouverts et le temps consacré aux relances. Une petite entreprise avec peu de clients ne rencontre pas les mêmes besoins qu’une ETI multi-entités ou qu’un réseau de franchises.
Comparer quatre approches selon le besoin de contrôle et de financement
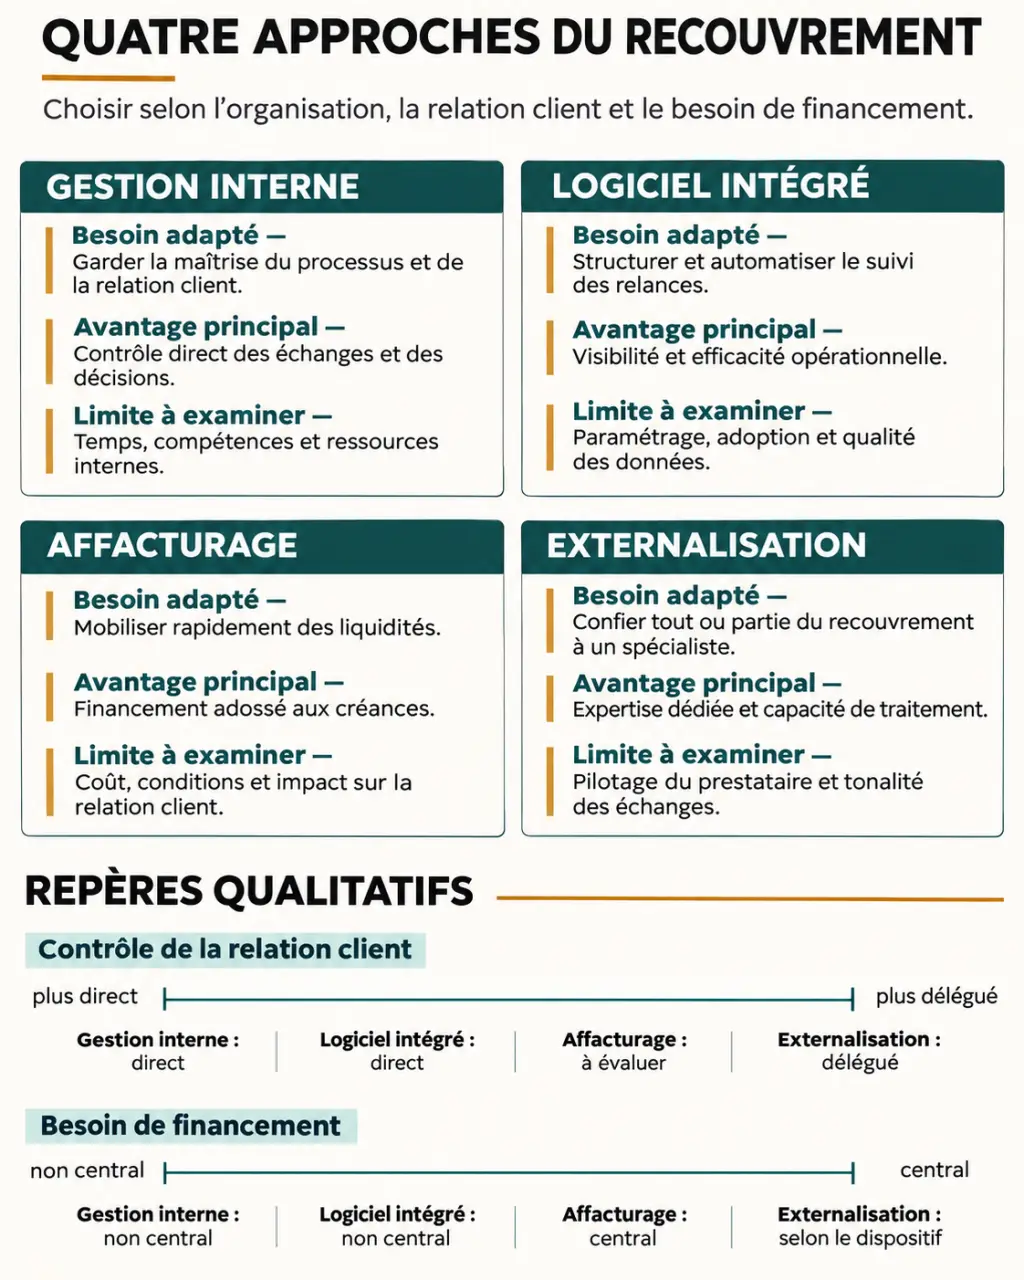
Les quatre stratégies distinguées par CentralPay ne sont pas nécessairement exclusives. Vous pouvez gérer les relances courantes avec un logiciel et déléguer les dossiers complexes. L’essentiel est de déterminer qui garde la relation client et qui intervient à chaque étape.
| Approche | Besoin adapté | Avantage | Coûts et limites à examiner |
|---|---|---|---|
| Gestion interne | Volume limité, équipe disponible | Contrôle direct de la relation | Temps salarié, dépendance aux personnes, oublis possibles |
| Logiciel intégré | Relances nombreuses et répétitives | Automatisation, traçabilité et collaboration | Abonnement, intégration, paramétrage et formation |
| Affacturage | Besoin de financer les créances éligibles | Mobilisation anticipée de trésorerie selon le contrat | Commissions, financement, conditions de cession et de garantie |
| Externalisation | Dossiers difficiles ou manque de ressources | Expertise et prise en charge opérationnelle | Honoraires, rémunération au résultat éventuelle, contrôle moins direct |
L’affacturage ne remplace pas automatiquement une organisation de recouvrement. Vérifiez les créances acceptées, la gestion des contestations et la couverture effective du risque d’impayé. De même, une agence externe ne dispense pas de fournir des factures et justificatifs exploitables.
Pour une PME, privilégiez généralement la simplicité d’utilisation et une connexion fiable à la comptabilité. Une ETI devra aussi tester les droits par entité, les circuits de validation et les consolidations. À l’international, ajoutez les devises, les langues et les particularités juridiques aux critères de sélection.
Exiger un parcours fiable, de la relance au rapprochement
Des scénarios qui tiennent compte de la situation du client
Le logiciel doit permettre de segmenter les clients et de personnaliser les messages selon l’échéance, le montant et l’historique. Un rappel préventif, une relance après échéance et un appel ciblé n’ont pas le même rôle. Prévoyez surtout l’arrêt automatique des relances après paiement, ainsi qu’une suspension en cas de litige ou d’échéancier accepté.
L’historique partagé doit réunir les échanges, les engagements et les prochaines actions. La comptabilité sait alors qu’un commercial traite une contestation, tandis que le commercial voit qu’une promesse de règlement n’a pas été respectée. Cette coordination protège mieux la relation qu’une succession de messages standardisés.
Des données à jour et des paiements faciles à identifier
Testez les échanges avec votre ERP, votre CRM et votre logiciel de facturation : factures, avoirs, règlements partiels et soldes doivent circuler correctement. La présence d’un connecteur ne suffit pas ; demandez sa fréquence de synchronisation, son périmètre et la manière dont les erreurs sont signalées.
Un paiement en ligne peut faciliter le règlement lorsqu’il convient aux clients. Le rapprochement des virements et le pointage des paiements sont tout aussi importants : sans eux, une entreprise risque de relancer un client ayant déjà payé. Vérifiez également les échanges avec Chorus Pro et les plateformes de facturation électronique concernées par votre organisation, notamment dans le cadre du déploiement engagé à partir de 2026.
Organiser l’amiable et encadrer le passage au contentieux
Le recouvrement amiable vise à obtenir un paiement sans procédure judiciaire, en clarifiant d’abord la situation. Une proportion annoncée de 90 % des irrégularités de paiement réglées à l’amiable souligne l’intérêt de cette voie, sans constituer une garantie pour votre portefeuille. La qualité des justificatifs et la situation du débiteur restent déterminantes.
- Vérifier la créance : facture, échéance applicable, livraison ou prestation, avoirs et contestations éventuelles.
- Contacter le bon interlocuteur : confirmer la réception et identifier le blocage.
- Formaliser l’engagement : consigner une date de règlement ou un échéancier validé.
- Préparer l’escalade : rassembler les preuves et faire examiner la démarche précontentieuse ou judiciaire appropriée.
Ne déclenchez pas le contentieux sur le seul critère du nombre de relances. Tenez compte du montant, de l’ancienneté, de la réalité d’un litige et de la solvabilité. Une mise en demeure peut constituer une étape préalable pertinente selon le dossier. En cas de procédure collective ou de recouvrement transfrontalier, sollicitez un professionnel pour vérifier les formalités et délais applicables.
Valider le coût réel et les résultats sur un périmètre pilote
Pour constituer une sélection, Apogea cite six solutions : Sage Recouvrement Créances, Clearnox, Leanpay, Eloficash, Upflow et Hoopiz. CashOnTime et CentralPay peuvent également entrer dans votre exploration selon le périmètre recherché. Comparez les offres sur les mêmes scénarios plutôt que sur une liste de fonctionnalités ou une promesse commerciale.
Demandez une démonstration avec une facture partiellement réglée, un avoir, un litige et une promesse non tenue. Faites préciser le coût total : abonnement, utilisateurs, connecteurs, reprise des données, accompagnement, frais de paiement éventuels et réversibilité. Examinez aussi l’hébergement, les habilitations, la traçabilité, les sauvegardes et les engagements relatifs au RGPD.
Mesurez ensuite le DSO, indicateur du délai moyen d’encaissement des créances, mais aussi l’encours échu par ancienneté, les promesses respectées et le temps de traitement. CashOnTime présente un exemple de réduction du DSO de 20 % : un résultat à examiner dans son périmètre, et non un gain automatique. Des encaissements plus rapides peuvent réduire le besoin en fonds de roulement, c’est-à-dire le financement nécessaire au cycle d’exploitation.
Avant de signer, fixez un périmètre pilote, un responsable et des critères de réussite. Retenez la solution qui fiabilise vos données, facilite le travail des équipes et améliore les encaissements sans multiplier les relances inappropriées.